-
-


关键词: 
| 关键词: | |
执行了三十多年的一条免税优惠,2026年9月1日正式落幕👇
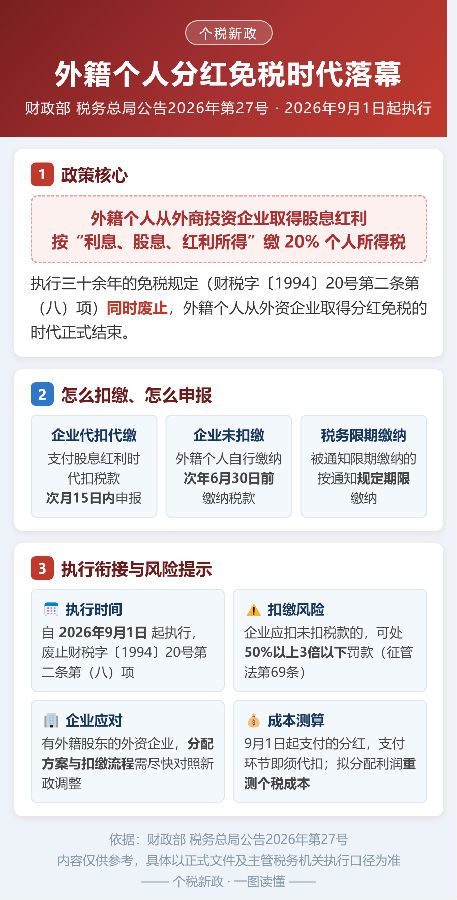
财政部、税务总局发布的《关于外籍个人股息红利个人所得税政策有关事项的公告》(财政部 税务总局公告2026年第27号),自2026年9月1日起执行。外籍个人从外商投资企业取得的股息红利,按照"利息、股息、红利所得"缴纳个人所得税,适用20%税率。
📌 政策核心
- 适用对象:外籍个人
- 应税项目:从外商投资企业取得的股息红利
- 税目:利息、股息、红利所得
- 税率:20%
- 同时废止:财税字〔1994〕20号第二条第(八)项(原免税规定)
📌 怎么扣缴、怎么申报
- 企业代扣代缴:外商投资企业支付股息红利时代扣代缴税款,次月15日内申报纳税。
- 企业未扣缴:外籍个人自行缴纳,次年6月30日前缴纳税款
- 税务机关限期:被通知限期缴纳的,按规定期限缴纳
📌 执行与衔接
- 本公告自2026年9月1日起执行
- 同时废止:财税字〔1994〕20号《关于个人所得税若干政策问题的通知》第二条第(八)项
- 有外籍股东的外商投资企业,利润分配方案、分红时点与扣缴安排需尽快对照新政调整
📌 风险提示 扣缴义务在企业。外商投资企业未依法代扣代缴的,可能面临应扣未扣税款50%以上3倍以下的罚款(依据《税收征收管理法》第六十九条)。
建议9月1日及以后支付的股息红利,支付环节即履行代扣代缴义务;此前已宣告未支付或拟分配的利润,重新测算个税成本与现金流影响。外资企业办税人员请尽快对照新政调整分配方案和扣缴流程,转发提醒身边同事⬆️
具体以正式文件及主管税务机关执行口径为准。
附全文如下:
财政部 税务总局
关于外籍个人股息红利个人所得税政策有关事项的公告
财政部 税务总局公告2026年第27号
现就外籍个人股息红利个人所得税政策有关事项公告如下:
一、外籍个人从外商投资企业取得的股息红利所得,按照“利息、股息、红利所得”缴纳个人所得税,适用20%税率。
二、外商投资企业向外籍个人支付股息红利时,应当代扣代缴税款,并于支付所得的次月15日内申报纳税。外商投资企业未扣缴税款的,取得股息红利的外籍个人应当在取得所得的次年6月30日前缴纳税款;税务机关通知限期缴纳的,外籍个人应当按照期限缴纳税款。
三、本公告自2026年9月1日起执行,《财政部 国家税务总局关于个人所得税若干政策问题的通知》(财税字〔1994〕20号)第二条第(八)项同时废止。
特此公告。
财政部 税务总局
2026年9月1日
广州知穗企业管理顾问有限公司 联系地址:广州市天河区车陂大岗路4号沣宏大厦A座5楼5002室 邮政编码:510660 咨询热线:020-29018577 电子邮箱:1187924179@qq.com
Copyright 2010-2026 广州知穗企业管理顾问有限公司版权所有 工信部许可证编号:粤ICP备14017120号  粤公网安备44010602005656号